DTI पर्सनल लोन मंजूरी क्या भूमिका निभाता है? जानिए कैसे की जाती है इसकी गणना
क्या है खबर?
पर्सनल लोन मंजूर करते समय बैंक आपका वेतन और अच्छा क्रेडिट स्कोर देखता है। हालांकि, एक और जानकारी भी फैसले पर असर डाल सकती है और वो है आपका डेट-टू-इनकम रेशियो (DTI)। यह आपके कर्ज और आय के अनुपात को दिखाता है, जिसे अक्सर फिक्स्ड ऑब्लिगेशन टू इनकम रेशियो (FOIR) के जरिए आंका जाता है। इसका कम या ज्यादा होना लोन आवेदन मंजूरी को प्रभावित करता है। आइए जानते हैं इसका लोन आवेदन पर क्या असर पड़ता है।
DTI
क्या होता है DTI?
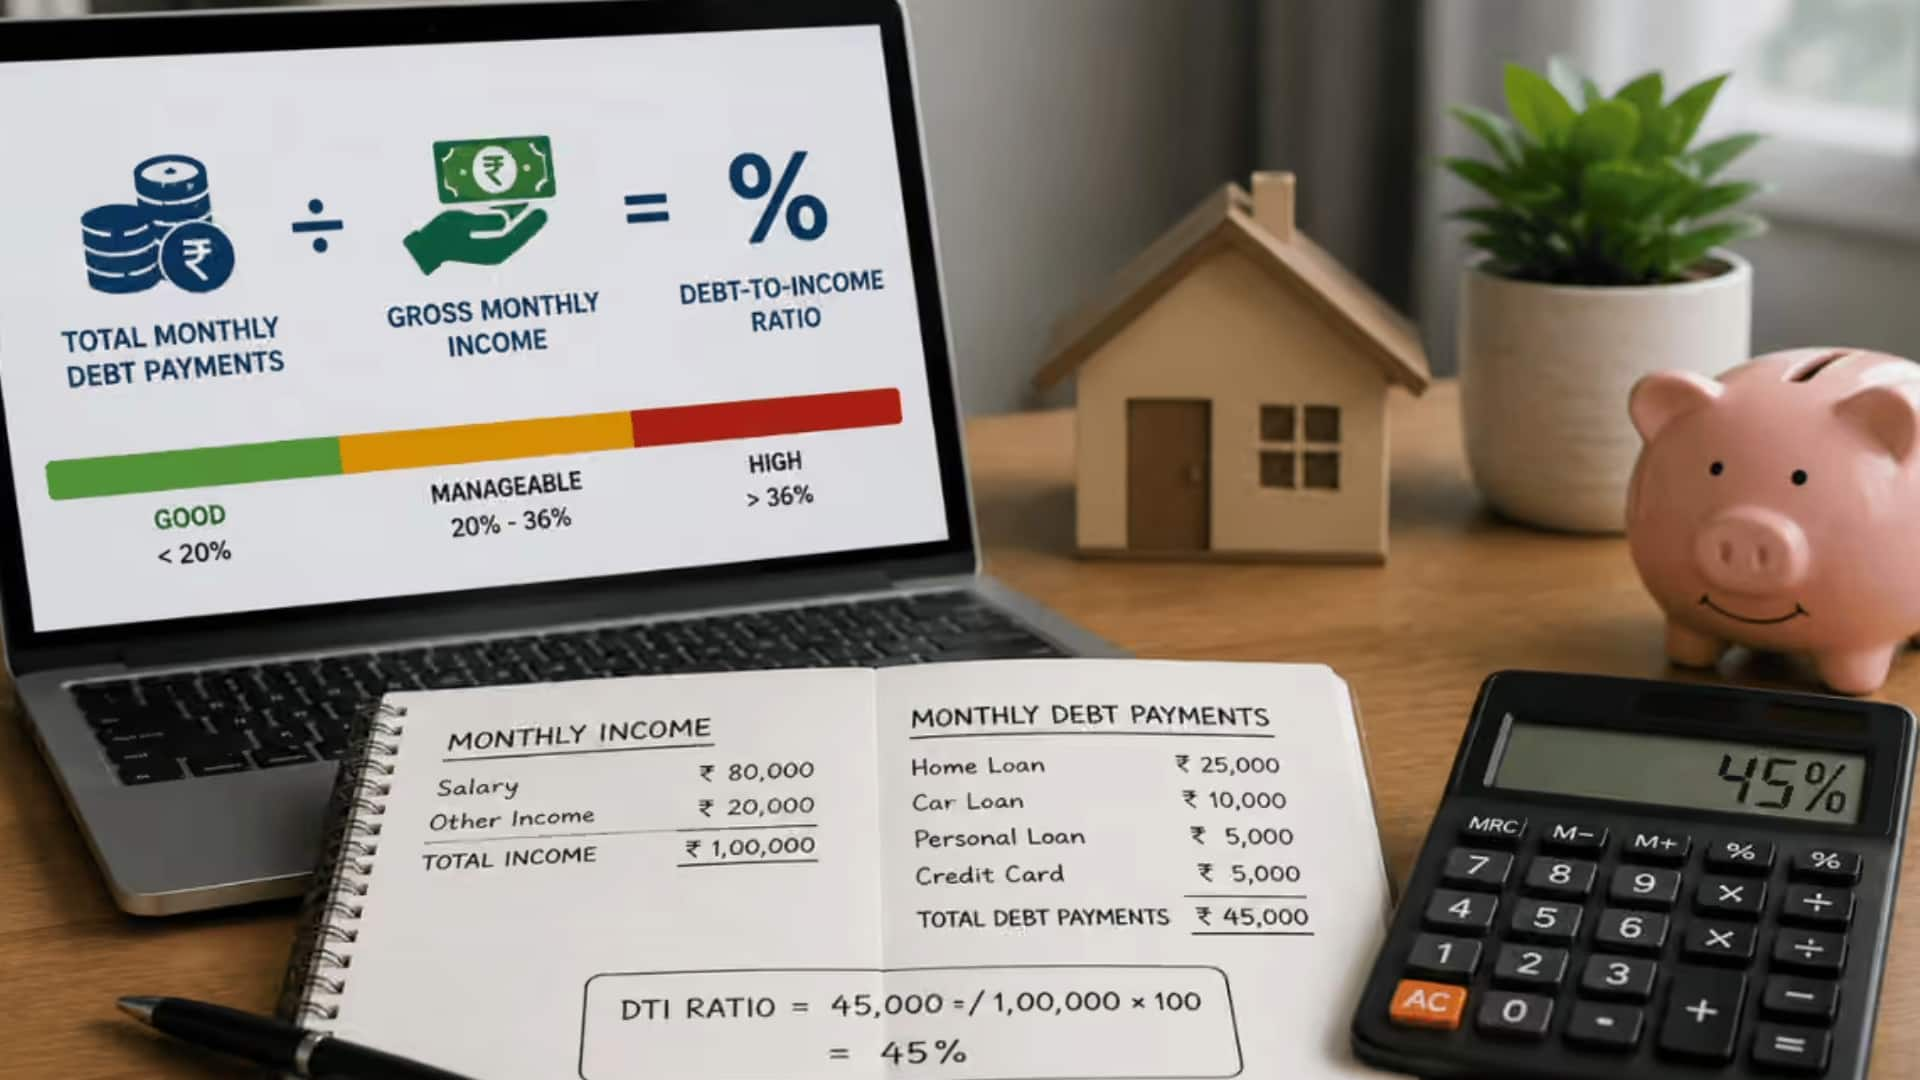
DTI बताता है कि आपकी महीने की कमाई का कितना हिस्सा लोन चुकाने में जा रहा है।
कम अनुपात का मतलब होता है कि आप और EMI चुका सकते हैं। इसलिए बैंक आवेदन मंजूर करने में ज्यादा समय नहीं लेगा।
ज्यादा का मतलब है कि आपकी आर्थिक स्थिति पर पहले से ही दूसरे कर्जों का काफी दबाव है। ऐसी में आप और EMI का बोझ नहीं उठा सकते। लिहाज बैंक लोन देने से पहले इस बारे में सोच सकता है।
गणना
ऐसे की जाती है DTI की गणना
अब यह सवाल खड़ा होता है कि इस अनुपात की गणना कैसे की जाती है? मान लीजिए कि आप महीने में एक लाख रुपये कमाते हैं और पहले से ही लोन के तौर पर 25,000 रुपये चुका रहे हैं।
अगर, नए पर्सनल लोन से 15,000 रुपये की EMI और जुड़ जाती है तो आपकी कुल मासिक देनदारी 40,000 रुपये हो जाएगी।
इसलिए आपका अनुपात 40 प्रतिशत होगा। मंजूरी के लिए DTI 40 या 50 फीसदी से कम होना चाहिए।
असर
इन बातों को भी देखता है बैंक
अगर किसी का यह अनुपात ज्यादा है तो इसका मतलब यह नहीं है कि उसका लोन रिजेक्ट हो ही जाएगा।
बैंक यह भी देख सकता है कि क्या उधार लेने वाले की आय स्थिर है, लोन चुकाने का रिकॉर्ड अच्छा है और क्रेडिट प्रोफाइल मजबूत है?
हालांकि, जब आपकी आय का एक बड़ा हिस्सा EMI चुकाने में जा रहा हो तो कोई दूसरा लोन लेना मुश्किल हो जाता है। इससे आपकी पात्रता भी प्रभावित होती है।